| For a Better Tunghai |
|
| For a Better Tunghai |
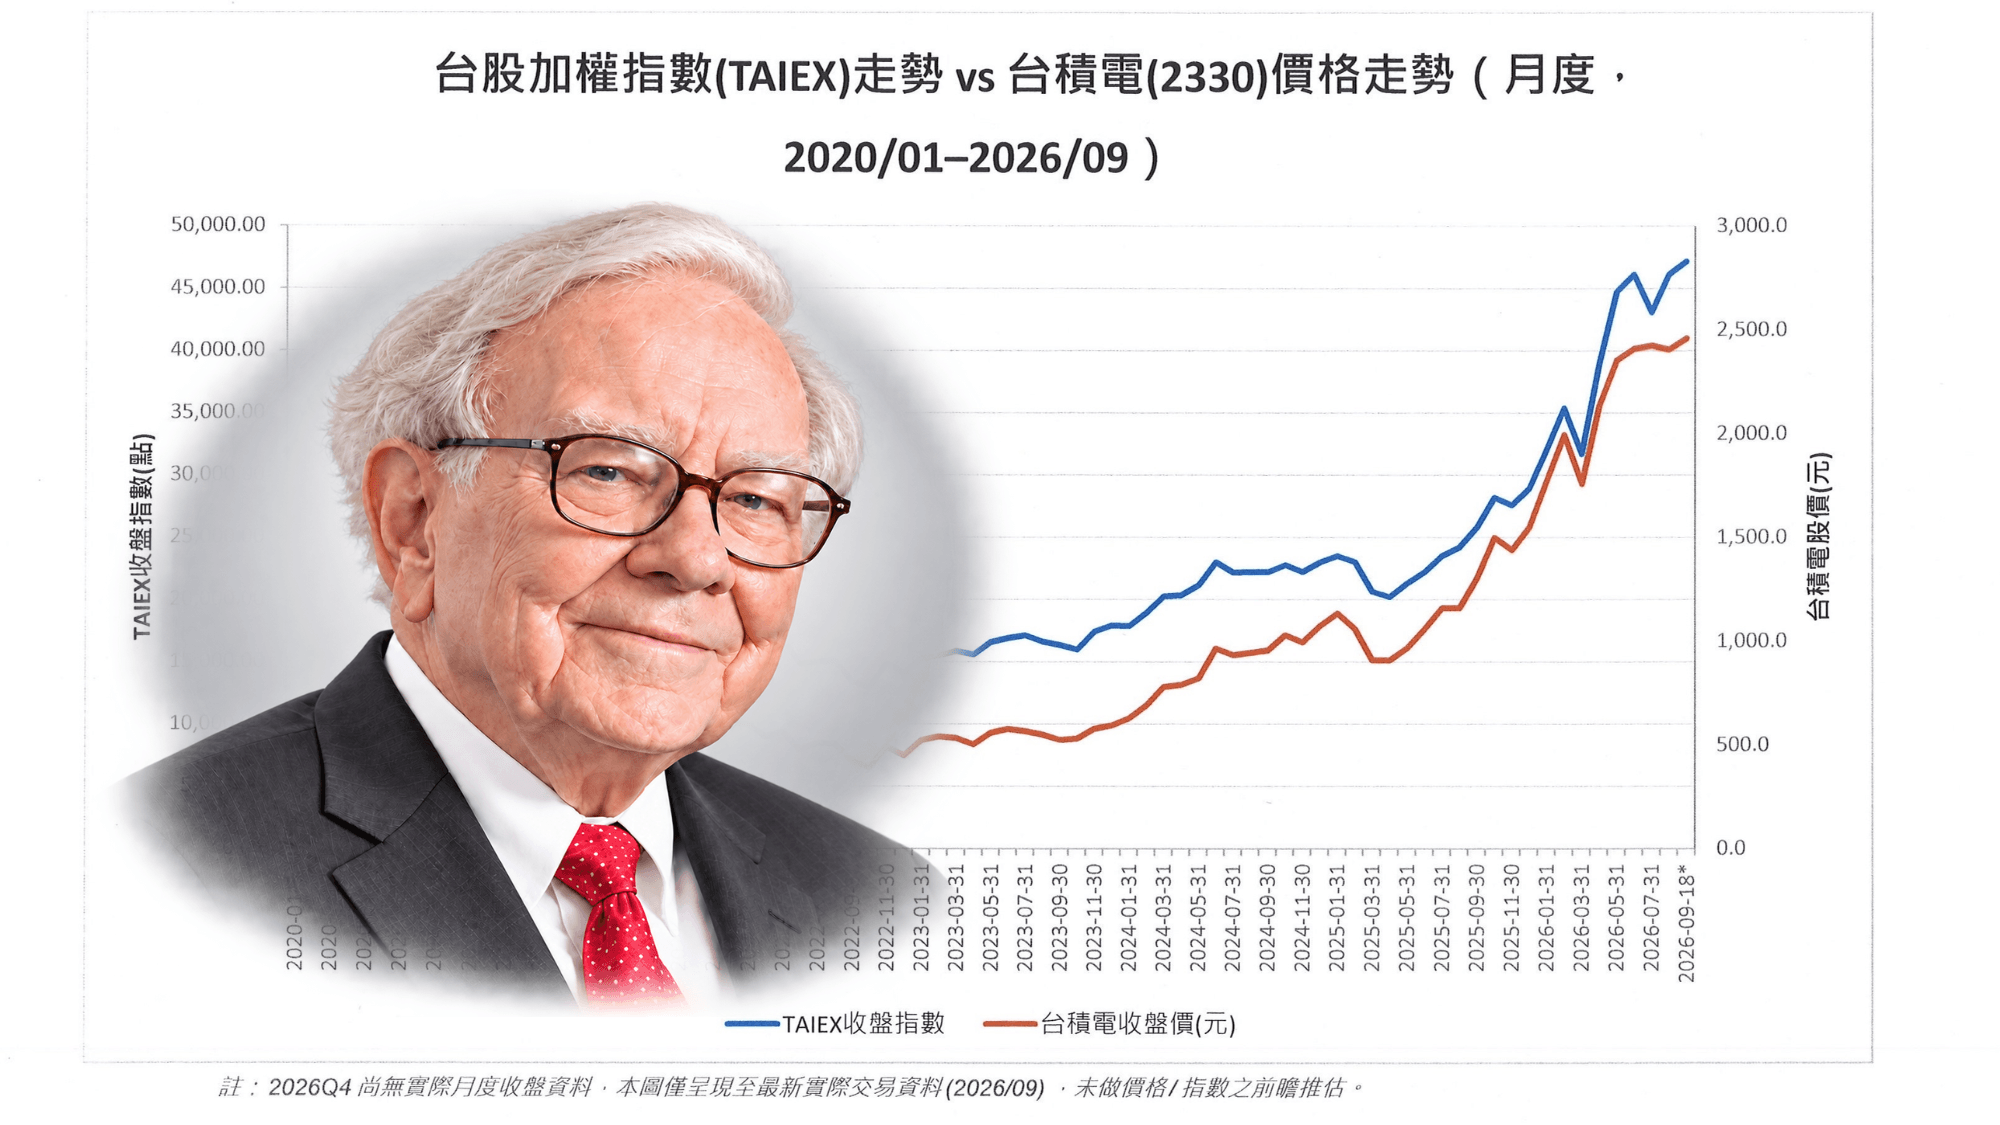
今日 (9/22) 台股收高,盤中最高點48,346.70一度穿越6/23所創之歷史高點48,218.87。 此波離七月底前低 (39,933點) 才一個半月就反彈了8000點。 同等幅度的上漲,從2020年3月低點算起花了一年一個月的時間; 從ChatGPT問世 (2022/11/30) 算起則花了一年半。 反觀以價值投資為旨的波克夏B股 (BRK.B) 同期間,在美股紋風不動,漲幅幾乎為零 (-1.37%)註一。 而納指收盤還創新高,報27122點。
以上的反差,帶來了兩個問題:
要回答第一個問題,就得先問什麼是泡沫?! 價格高漲成交量大就是泡沫嗎? HBM記憶體暴漲是供需失衡,還是炒作?
不錯,牛市通常在悲觀中誕生 (熊市的尾端),懷疑中成長,樂觀中茁壯,狂熱中破滅。 就市場情緒觀察,我們應該在第三階段與第四階段間吧?! 還沒到狂歡,但已充滿樂觀和過份自信,是值得警惕的時候了。
另從經濟學的角度分析,泡沫是指交易的產生沒有對經濟產生實質的貢獻。 舉例說,一間房子由甲賣給乙,然後又立刻由乙賣還給甲,中間過程只堆高價格,但沒有實質經濟產出 — 就是泡沫。 這種情況在股市所表現的就是炒作 — 讓股價在短期間內不斷堆高,而與基本面脫節。 著名的荷蘭鬱金香泡沫就是顯著的一例。
我們又如何以此觀察股市中的泡沫?
可以從影響股價中的兩個要素:盈利和估值著手。 盈利 (EPS) 是股價的支撐所以容易了解。 但估值 (valuation) 是市場願意給盈利 (earning) 的倍數~通常以本益比 (P/E) 形式表示。 兩支股票有相同的盈餘 (EPS),但會有不同的P/E,所以價格 (P) 會不同; EPS是客觀的 (由公司實際營運產生),但P/E是主觀的 — 由市場共識決。 同一行業中的兩家公司,由於市場偏好不同,會有不同的P/E (估值)。 由於,股價 (P) = 估值 (P/E) x 盈利 (EPS),如果盈利沒有增加,但估值不斷上升 (即P/E不斷放大) 進而推升股價,就會有泡沫的疑慮註二。
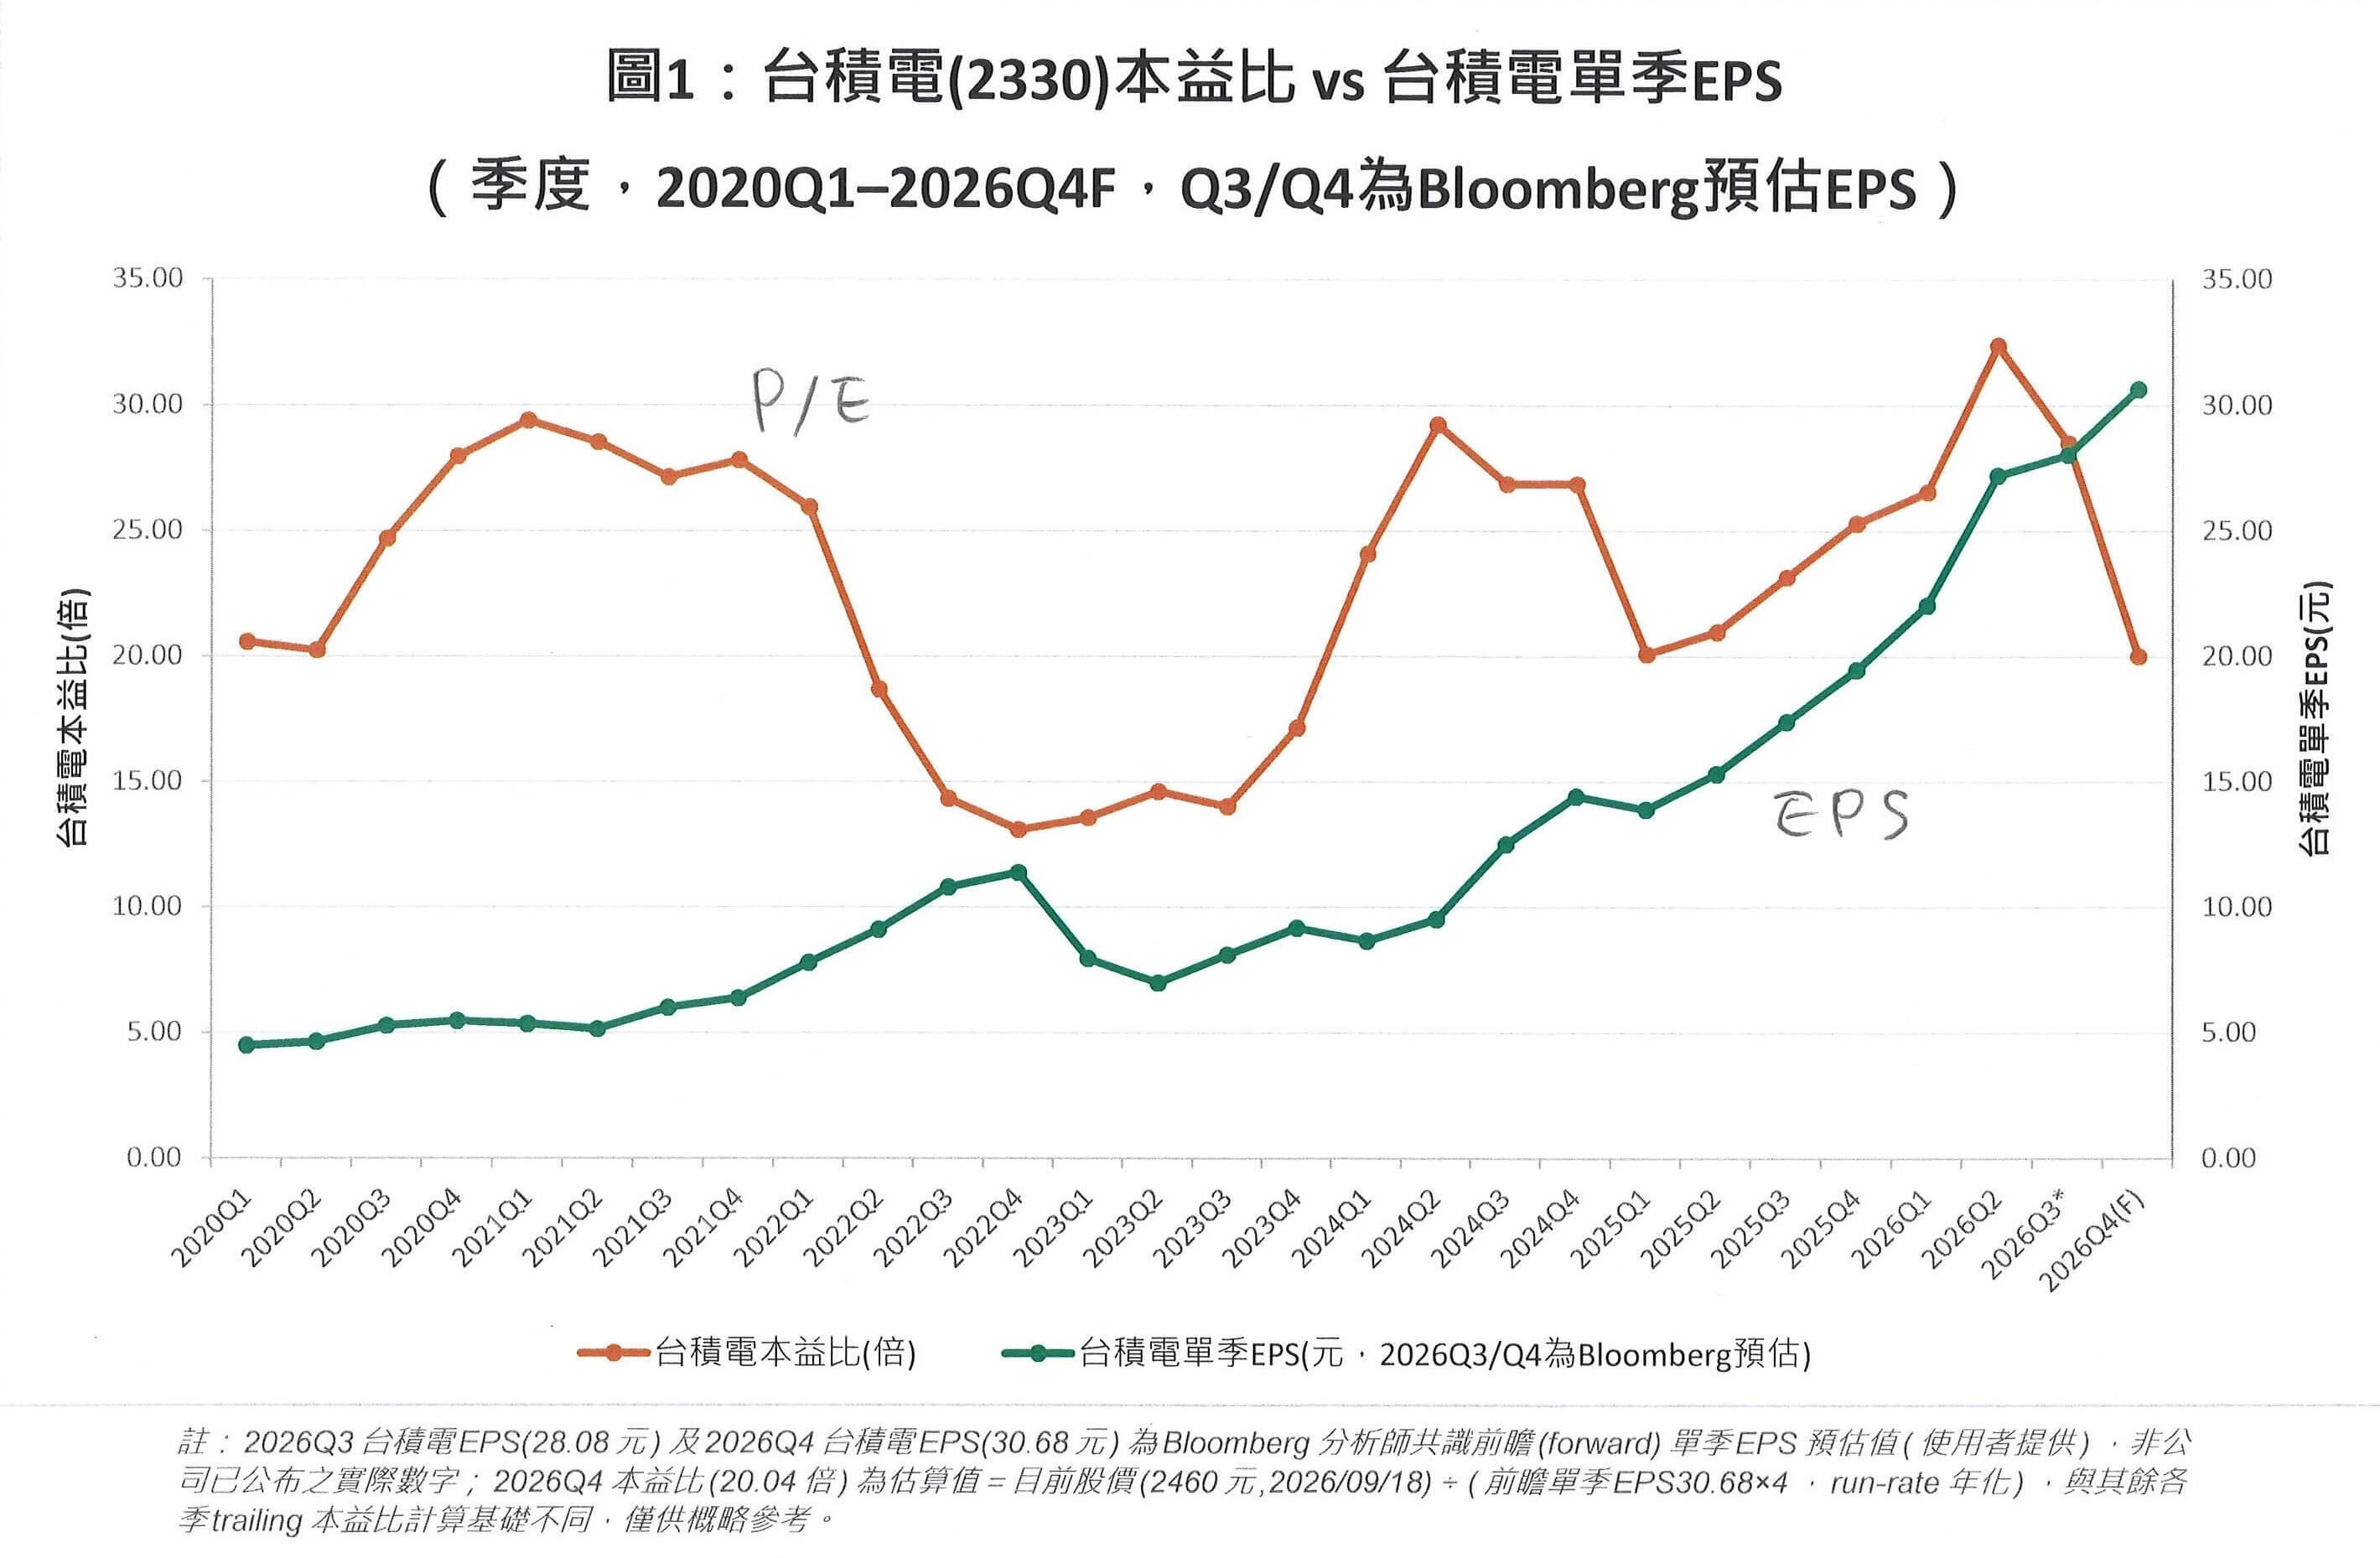
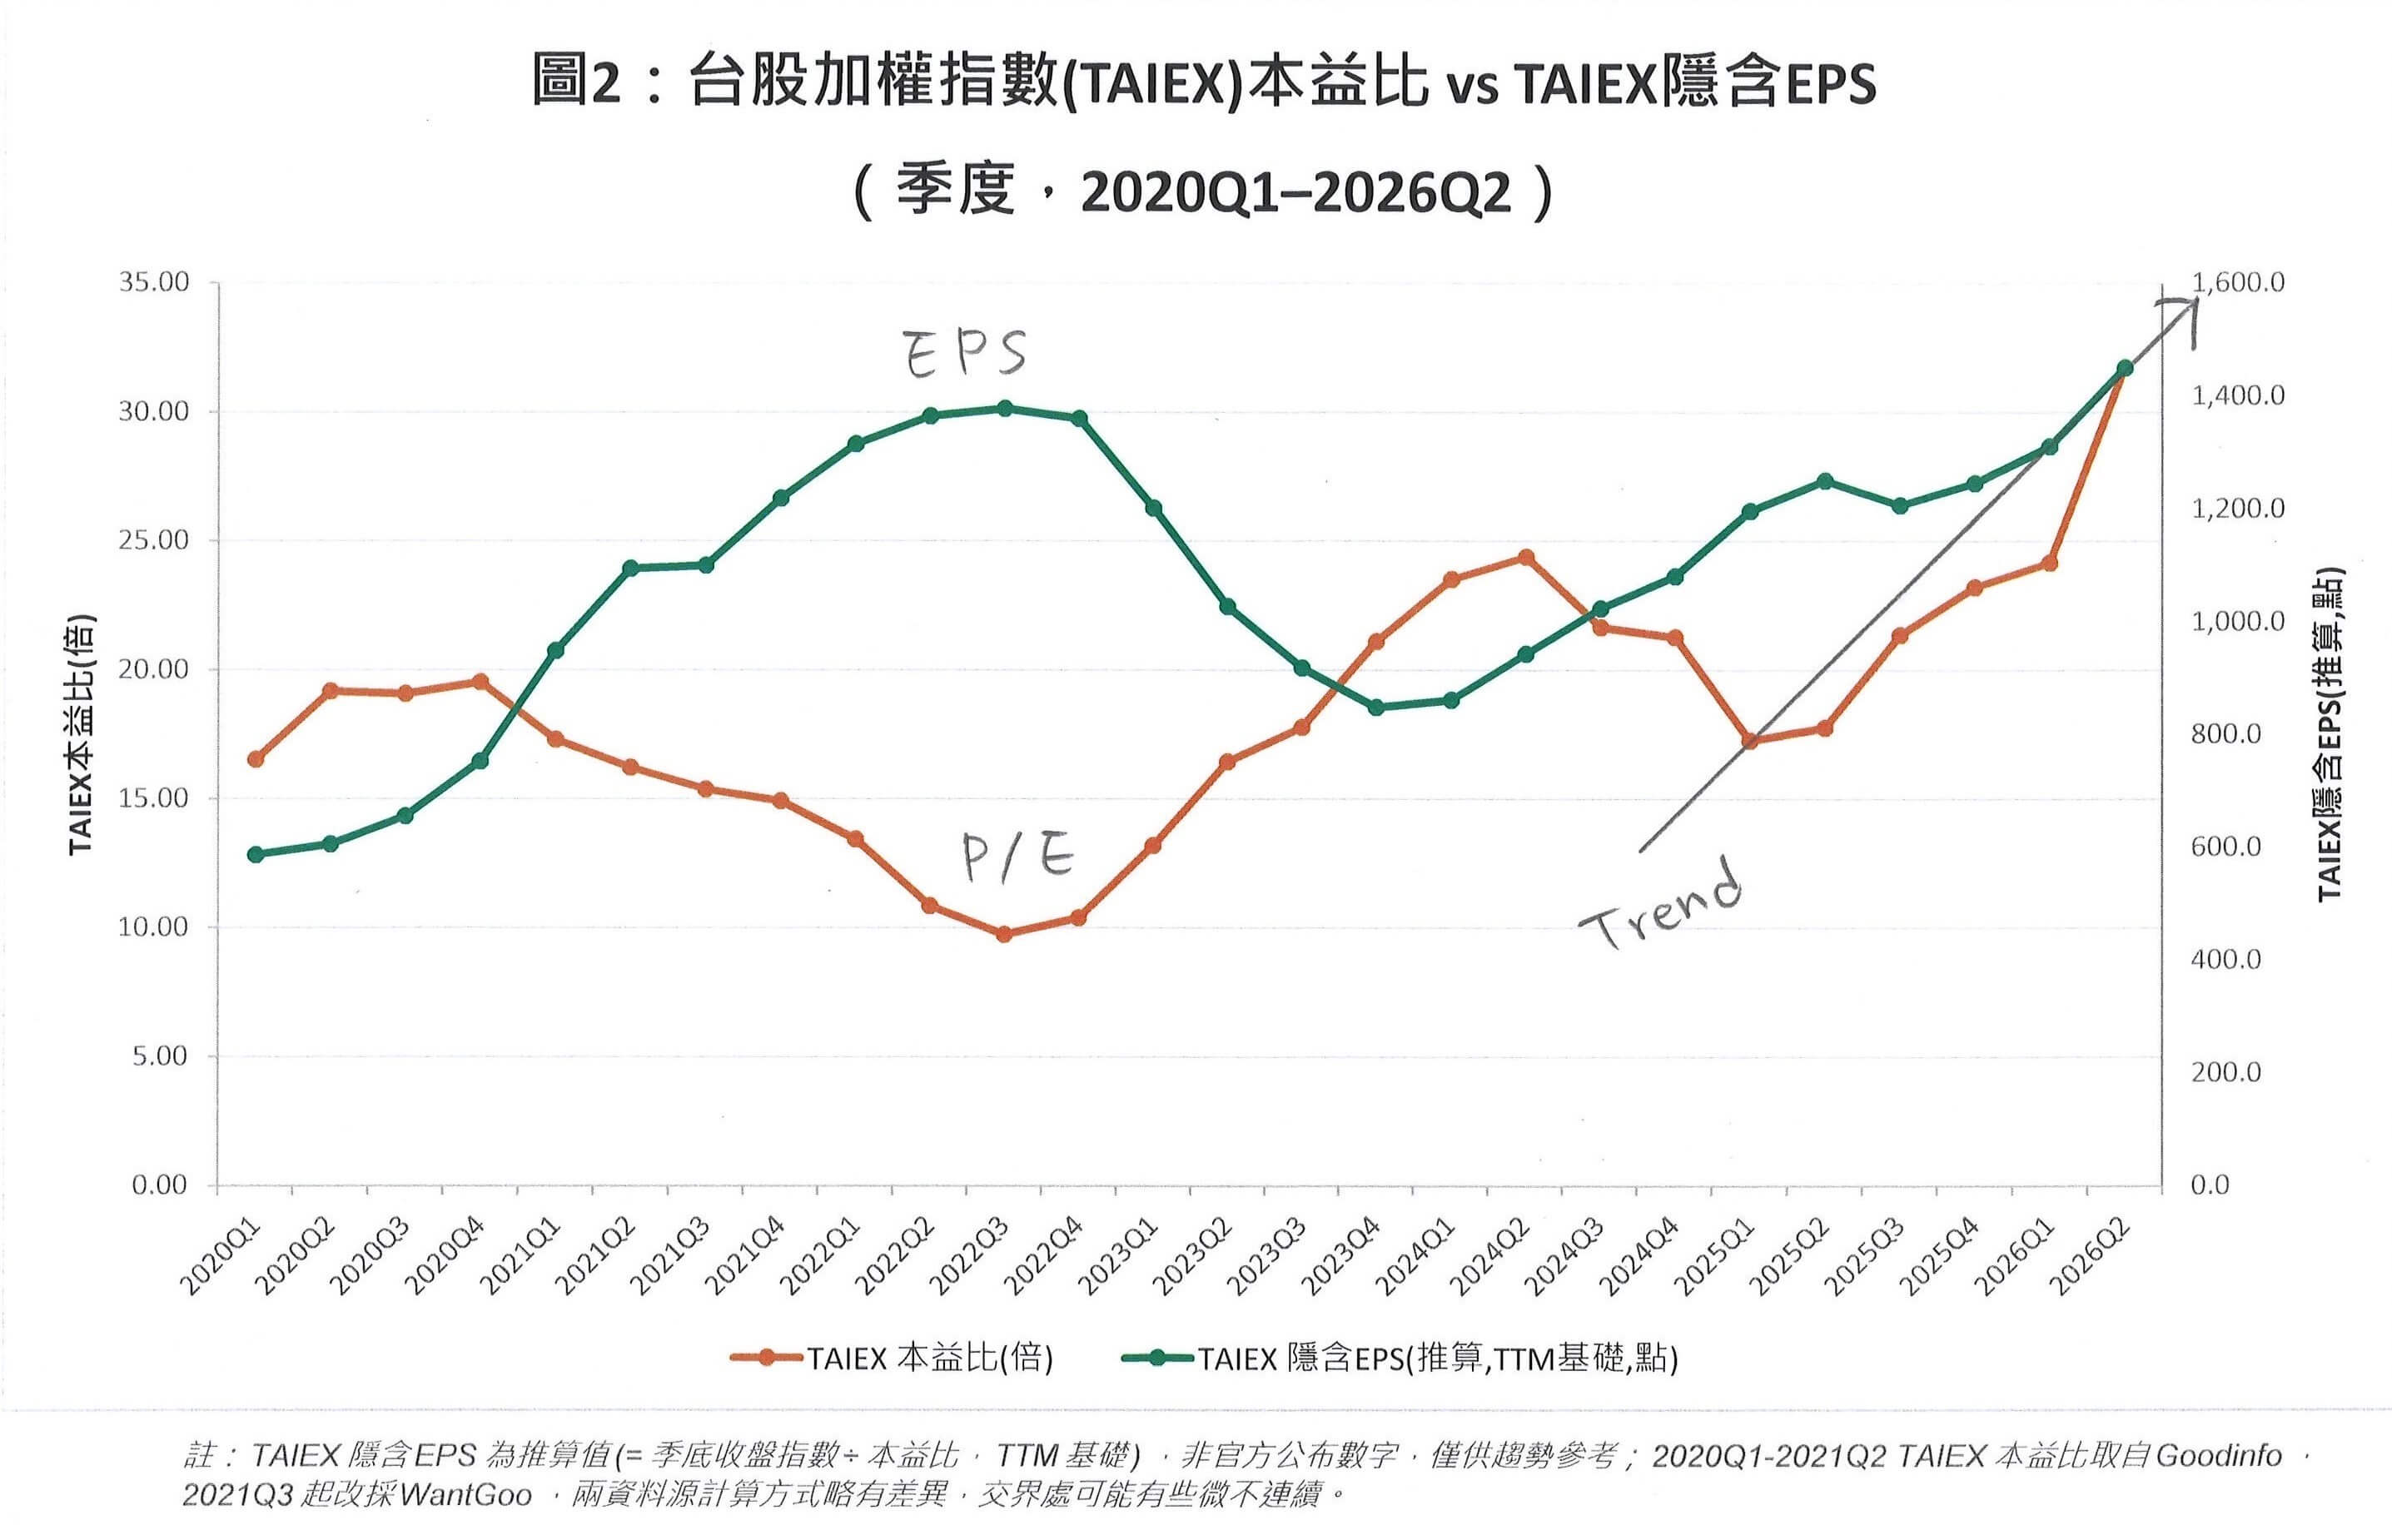
圖1是我做的一張台積電從2020年到目前為止的P/E (估值) 和EPS (盈利) 的比較圖。 綠色的EPS逐年向上,但P/E並沒有失控,且還下彎,表示價格是有基本面支撐,沒有泡沫。
圖2是台股加權指數的本益比 (P/E) 和盈餘 (EPS) 的關係。 可以看到從2025年起,P/E就加速向上 (且處於高檔),增速超過EPS。 代表台股已有泡沫現象。 這種初期的泡沫我稱之為froth (借用Ken Fisher的話)註三,而非bubble (泡沫); 沒有泡沫,但未必不會引來股價的修正 (correction)。 所以我們要開始小心,但尚未到驚慌的地步。
現在再來看價值投資。
首先我們問ChatGPT什麼是價值投資。
|
價值投資(Value Investing),簡單說就是:用低於一家企業“內在價值”的價格買入它,並長期持有,等待市場最終反映企業真正的價值。
它最重要的代表人物包括班傑明·葛拉漢 (Benjamin Graham) 和 Warren Buffett (華倫·巴菲特)。 巴菲特後來又在葛拉漢的基礎上加入了一個非常重要的觀念:與其用很便宜的價格買進一家普通公司,不如用合理價格買入一家優秀公司。
一、價格不等於價值 這是價值投資最核心的思想。 假設一家公司的股票現在是100元,經過分析,你認為它未來能夠創造的現金流折算到今天,大約值150元。
那麼: 市場價格 = 100元 你相當於用100元購買價值150元的資產。 這50元的差距,就是葛拉漢所強調的“安全邊際”(Margin of Safety)。
但如果市場價格買入前已漲到180元,即使公司還是一家非常好的公司,也未必還是好的投資,因為好公司 ≠ 好價格。
二、價值投資實際上是在買“企業” 價值投資者不會首先問“這檔股票下個月會不會漲?”而會問“如果我可以把整家公司買下來,我願意用這個價格買嗎?”
因此,他們通常研究幾個問題: 。 公司到底靠什麼賺錢?商業模式是否容易理解? 。 有沒有長期競爭優勢,也就是巴菲特所說的“護城河”? 。 營收、利潤和自由現金流能否長期增長? 。 ROE、ROIC是否優秀? 。 負債是否安全? 。 管理層是否善於配置資本? 。 最重要的是:現在的股價有沒有把未來的好消息都算進去了?
最後一點尤其重要。
三、價值投資不等於“買低PE股票” 這是非常常見的誤解。
例如: A公司:PE只有8倍,但利潤不斷下降。
A看起來“便宜”,實際上可能越來越不值錢,這叫做 Value Trap(價值陷阱)。 B看起來很貴,但如果未來現金流增長足夠快,今天30倍PE也可能是合理甚至便宜的價格。
所以現代價值投資真正比較的是:Price(價格)vs. Value(價值) 而不是簡單比較:低PE vs. 高PE
四、巴菲特式價值投資的精髓 如果把幾十年的價值投資思想濃縮成一句話,我會寫成:以合理甚至便宜的價格,購買自己能夠理解、具有長期競爭優勢、能夠持續產生現金流的優秀企業,然後給時間機會讓複利發揮作用。
所以價值投資其實並不是單純的“撿便宜”,而是四件事:好企業 × 好價格 × 安全邊際 × 長期持有。 (稱之為價值投資1.0)
|
作為一個方法論 (methodology),價值投資是無懈可擊的,但是問題出在哪裡? 為何績效長期落後? 我認為出在賽道~即產業場景。 我在2021年1月曾寫了篇文章《價值投資 (Value investing)》,討論以華倫·巴菲特為師的價值投資為何失準?! 提出其投資方法已不適用於新經濟 (以internet為主的數位經濟)。 由於巴菲特本身不懂科技,也刻意避開,所以錯失了上世紀七十年代以來帶動經濟成長的幾波產業革命:由PC、互聯網、移動互聯、智慧型手機、雲端計算到今天的AI…
這一連串的數位科技創新是過去半世紀以來世界經濟成長的主要引擎; 沒有了它們還有成長嗎? 基於以上的道理,我認為價值投資應該把賽道 (投資主軸) 加在前頭,而改成賽道+價值投資1.0,我稱之為價值投資2.0:
先選賽道,後選價值~
要釣魚,首要的一件事就是找到魚多的地方!註四
鄭清和,9-22,2026
註一:BRK.B的股價,7月29日收盤是509.16; 9月21日收502.02。
註二:這就是為何政府要出手打炒房和監管熱門股的原因。
註三:Ken Fisher是華爾街著名分析師和基金經理人,著有《投資最重要的3個問題》一書。
註四:什麼地方魚多?
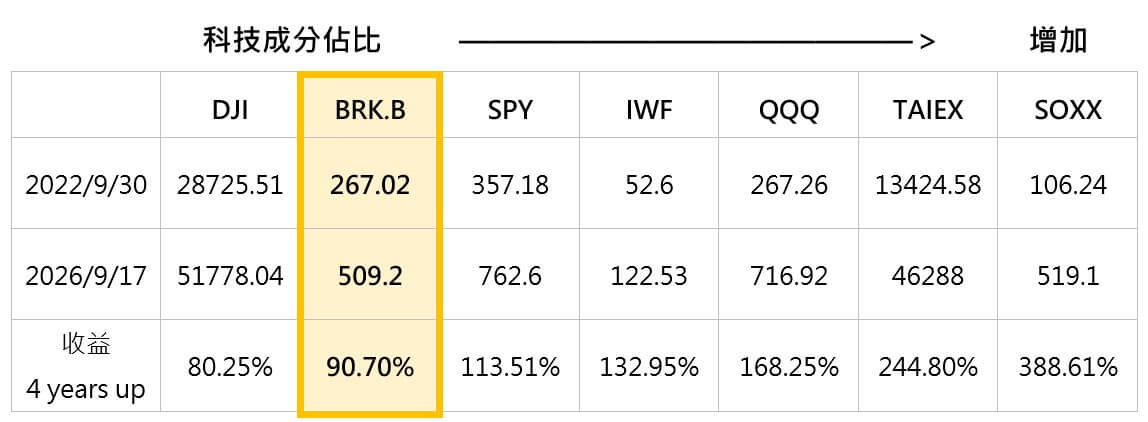
DJI:道瓊工業三十檔
BRK.B:巴菲特旗下波克夏海瑟威 B 股
IWF:美國Russell 1000小型成長股
SPY:標準普爾美國500大企業
QQQ:那斯達克前100科技股
TAIEX:台股加權平均指數
SOXX:美國半導體指數
● 讀後留言使用指南
|
近期迴響